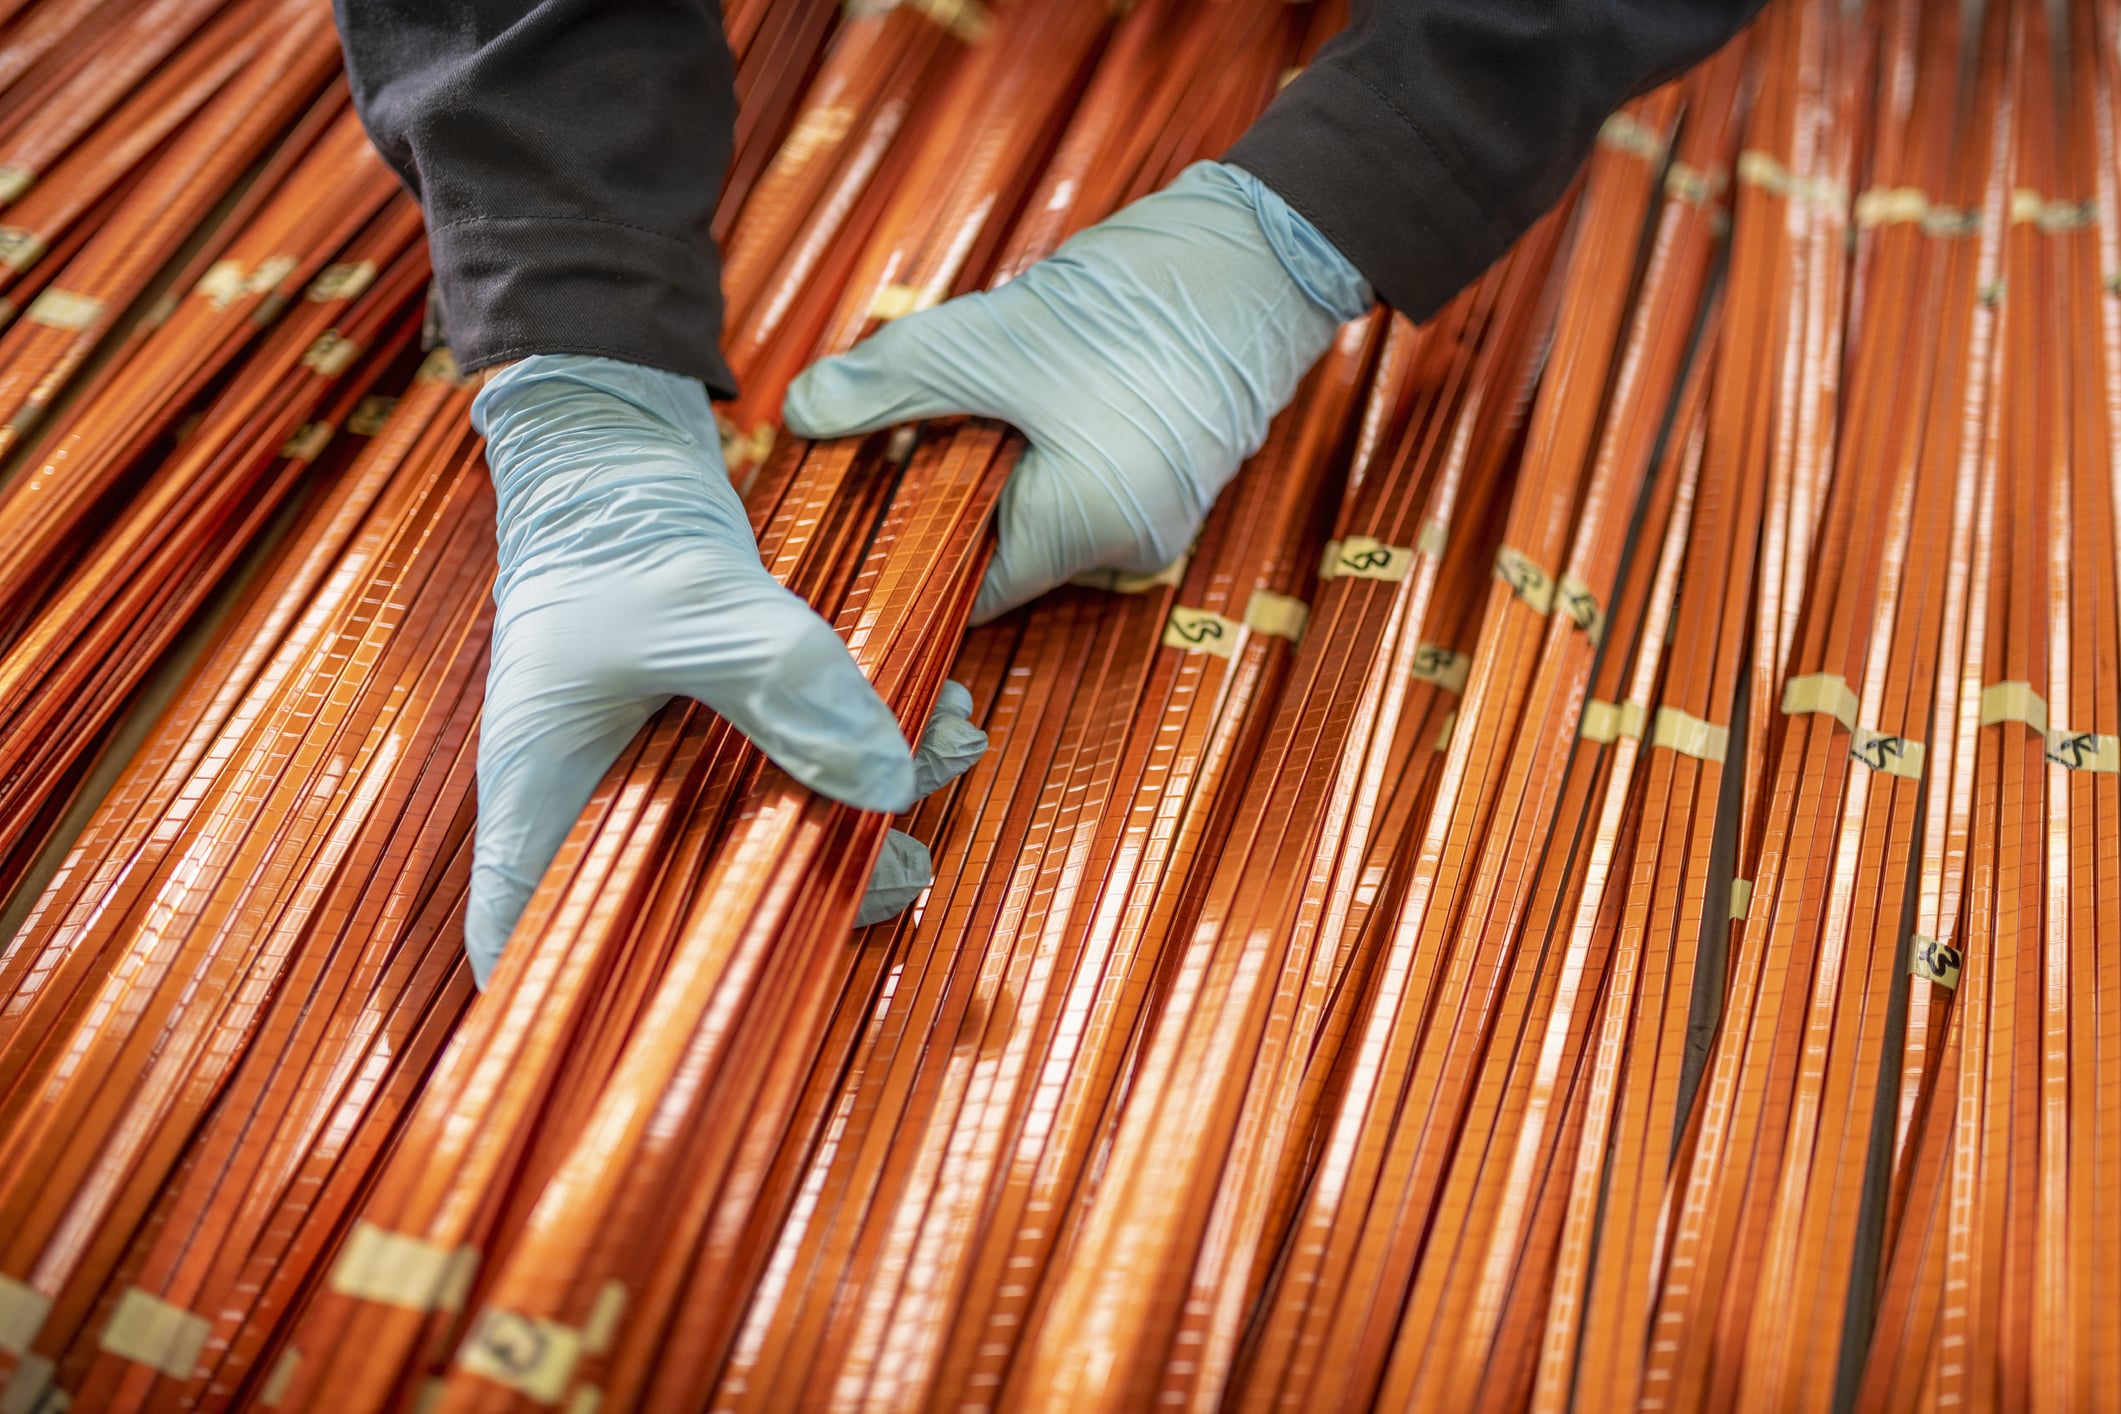
Una serie di circostanze eccezionali sta spingendo alle stelle il prezzo di uno dei metalli tradizionalmente più disponibili e meno pregiati: il rame.
Una vera e propria combinazione di fattori eccezionali, sia dal lato della domanda che da quello dell’offerta, con il prezzo spot del metallo che è cresciuto di oltre il 50% negli ultimi tre anni.
Il rame, spesso indicato come uno dei metalli “industriali” per eccellenza, potrebbe anche essere definito il tessuto connettivo silenzioso dell’economia moderna. La combinazione di una domanda in rapida mutazione e di un’offerta sempre più fragile ha trasformato quello che fino a pochi anni fa era un mercato relativamente prevedibile in uno dei fronti più caldi delle materie prime.
Le funzioni del rame
La versatilità del rame è immensa. La sua conduttività elettrica è seconda solo a quella dell’argento, ma a una frazione del costo, rendendolo il materiale d’elezione per cavi, cablaggi e componenti elettronici in ogni settore, dalle reti elettriche ai dispositivi di consumo.
A questa si affianca un’ottima conduttività termica, che lo rende indispensabile nei sistemi di dissipazione del calore, un aspetto sempre più critico con l’aumento della potenza di calcolo dei sistemi elettronici.
Oltre alle proprietà elettriche e termiche, il rame vanta anche una spiccata duttilità e malleabilità, che ne consentono la lavorazione in fili sottilissimi o in lamine, adattandosi a geometrie complesse.
Infine, la sua elevata riciclabilità senza perdita di qualità lo pone giocoforza al centro delle strategie di economia circolare, un fattore che ne rafforza il valore strategico nel lungo periodo.
I motivi dal lato della domanda
Se un tempo la domanda di rame era un termometro dell’attività edilizia e manifatturiera tradizionale, nel 2026 la situazione è profondamente cambiata, spingendo notevolmente in su la sua quotazione.
La domanda è oggi sostenuta da forze strutturali che agiscono su più fronti simultaneamente, rendendola molto meno sensibile ai cicli economici di breve periodo.
Il motore più discusso, ma ormai concretamente operativo, è quello legato all’intelligenza artificiale e ai data center. L’espansione capillare delle infrastrutture di calcolo richiede quantità enormi di rame per cablaggi ad alta capacità, sistemi di trasmissione di energia e impianti di raffreddamento.
Le previsioni indicano che il consumo globale di rame da parte dei data center passerà da circa 740.000 tonnellate nel 2026 a 1,3 milioni di tonnellate entro il 2028, tanto che un’analisi di Unicredit sottolinea come questa domanda legata all’IA “aggiunga un nuovo livello di crescita” a un mercato già teso.
Vi è poi transizione energetica, con l’elettrificazione dei consumi, l’espansione delle reti elettriche per integrare le rinnovabili e la mobilità elettrica, tutti settori ad altissima intensità di rame. Un veicolo elettrico a batteria utilizza in media circa 70 kg di rame, un quantitativo da tre a cinque volte superiore a quello di un’auto tradizionale.
C’è poi il settore dell’edilizia, dove il rame trova impiego in impianti elettrici, cavi, tubature idrauliche, caldaie e pompe di calore.
A complicare il quadro contribuisce un fattore geopolitico quale l’“accaparramento” delle scorte negli Stati Uniti, avvenuto in vista di potenziali dazi sulle importazioni di rame raffinato.
Le criticità dal lato dell’offerta
Se la domanda corre, però, l’offerta arranca, e questo squilibrio è il cuore della crisi del rame. Il mercato globale dei concentrati di rame è entrato in una fase di carenza strutturale che si sta riflettendo in modo drammatico sui costi di trattamento e raffinazione (TC/RC).
Nel 2026, i TC/RC spot sono scivolati in territorio negativo, un evento senza precedenti che costringe le fonderie a pagare per lavorare il concentrato, erodendo sensibilmente i margini di un modello di business tradizionale.
In questa situazione estrema, giganti come Antofagasta hanno accettato contratti con TC/RC pari a zero per il 2026 con importanti fonderie cinesi, pur di garantirsi lo sbocco del minerale.
Alla base di questa scarsità di materia prima ci sono interruzioni minerarie gravi e concentrate. Eventi come la frana nella miniera di Grasberg in Indonesia e i problemi operativi in Cile e nella Repubblica Democratica del Congo (in particolare a Kamoa-Kakula) hanno ridotto drasticamente la produzione prevista per il 2026.
Secondo l’analisi di Panmure Liberum, i disagi ufficialmente segnalati per il biennio 2025-2026 ammontano a 350.000-400.000 tonnellate annue di rame contenuto. Una cifra rilevante sul piano mediatico ma in realtà inferiore alla normale quota di interruzioni impreviste che il mercato sconta fisiologicamente ogni anno, a dimostrazione di come la corsa dei prezzi sia alimentata anche da forti flussi finanziari, oltre che dalla sola scarsità fisica.
Le conseguenze, come sempre accade, si fanno sentire anche nei prodotti per i consumatori finali, anche se, fortunatamente, in maniera molto più blanda rispetto alla crisi energetica.