La corsa per la ricerca dell’energia del futuro vede nel nucleare uno dei protagonisti assoluti. Una tecnologia nella quale l’Italia è all’avanguardia, pur non avendo più inserito l’atomo all’interno del proprio mix energetico sin dal lontano 1987.
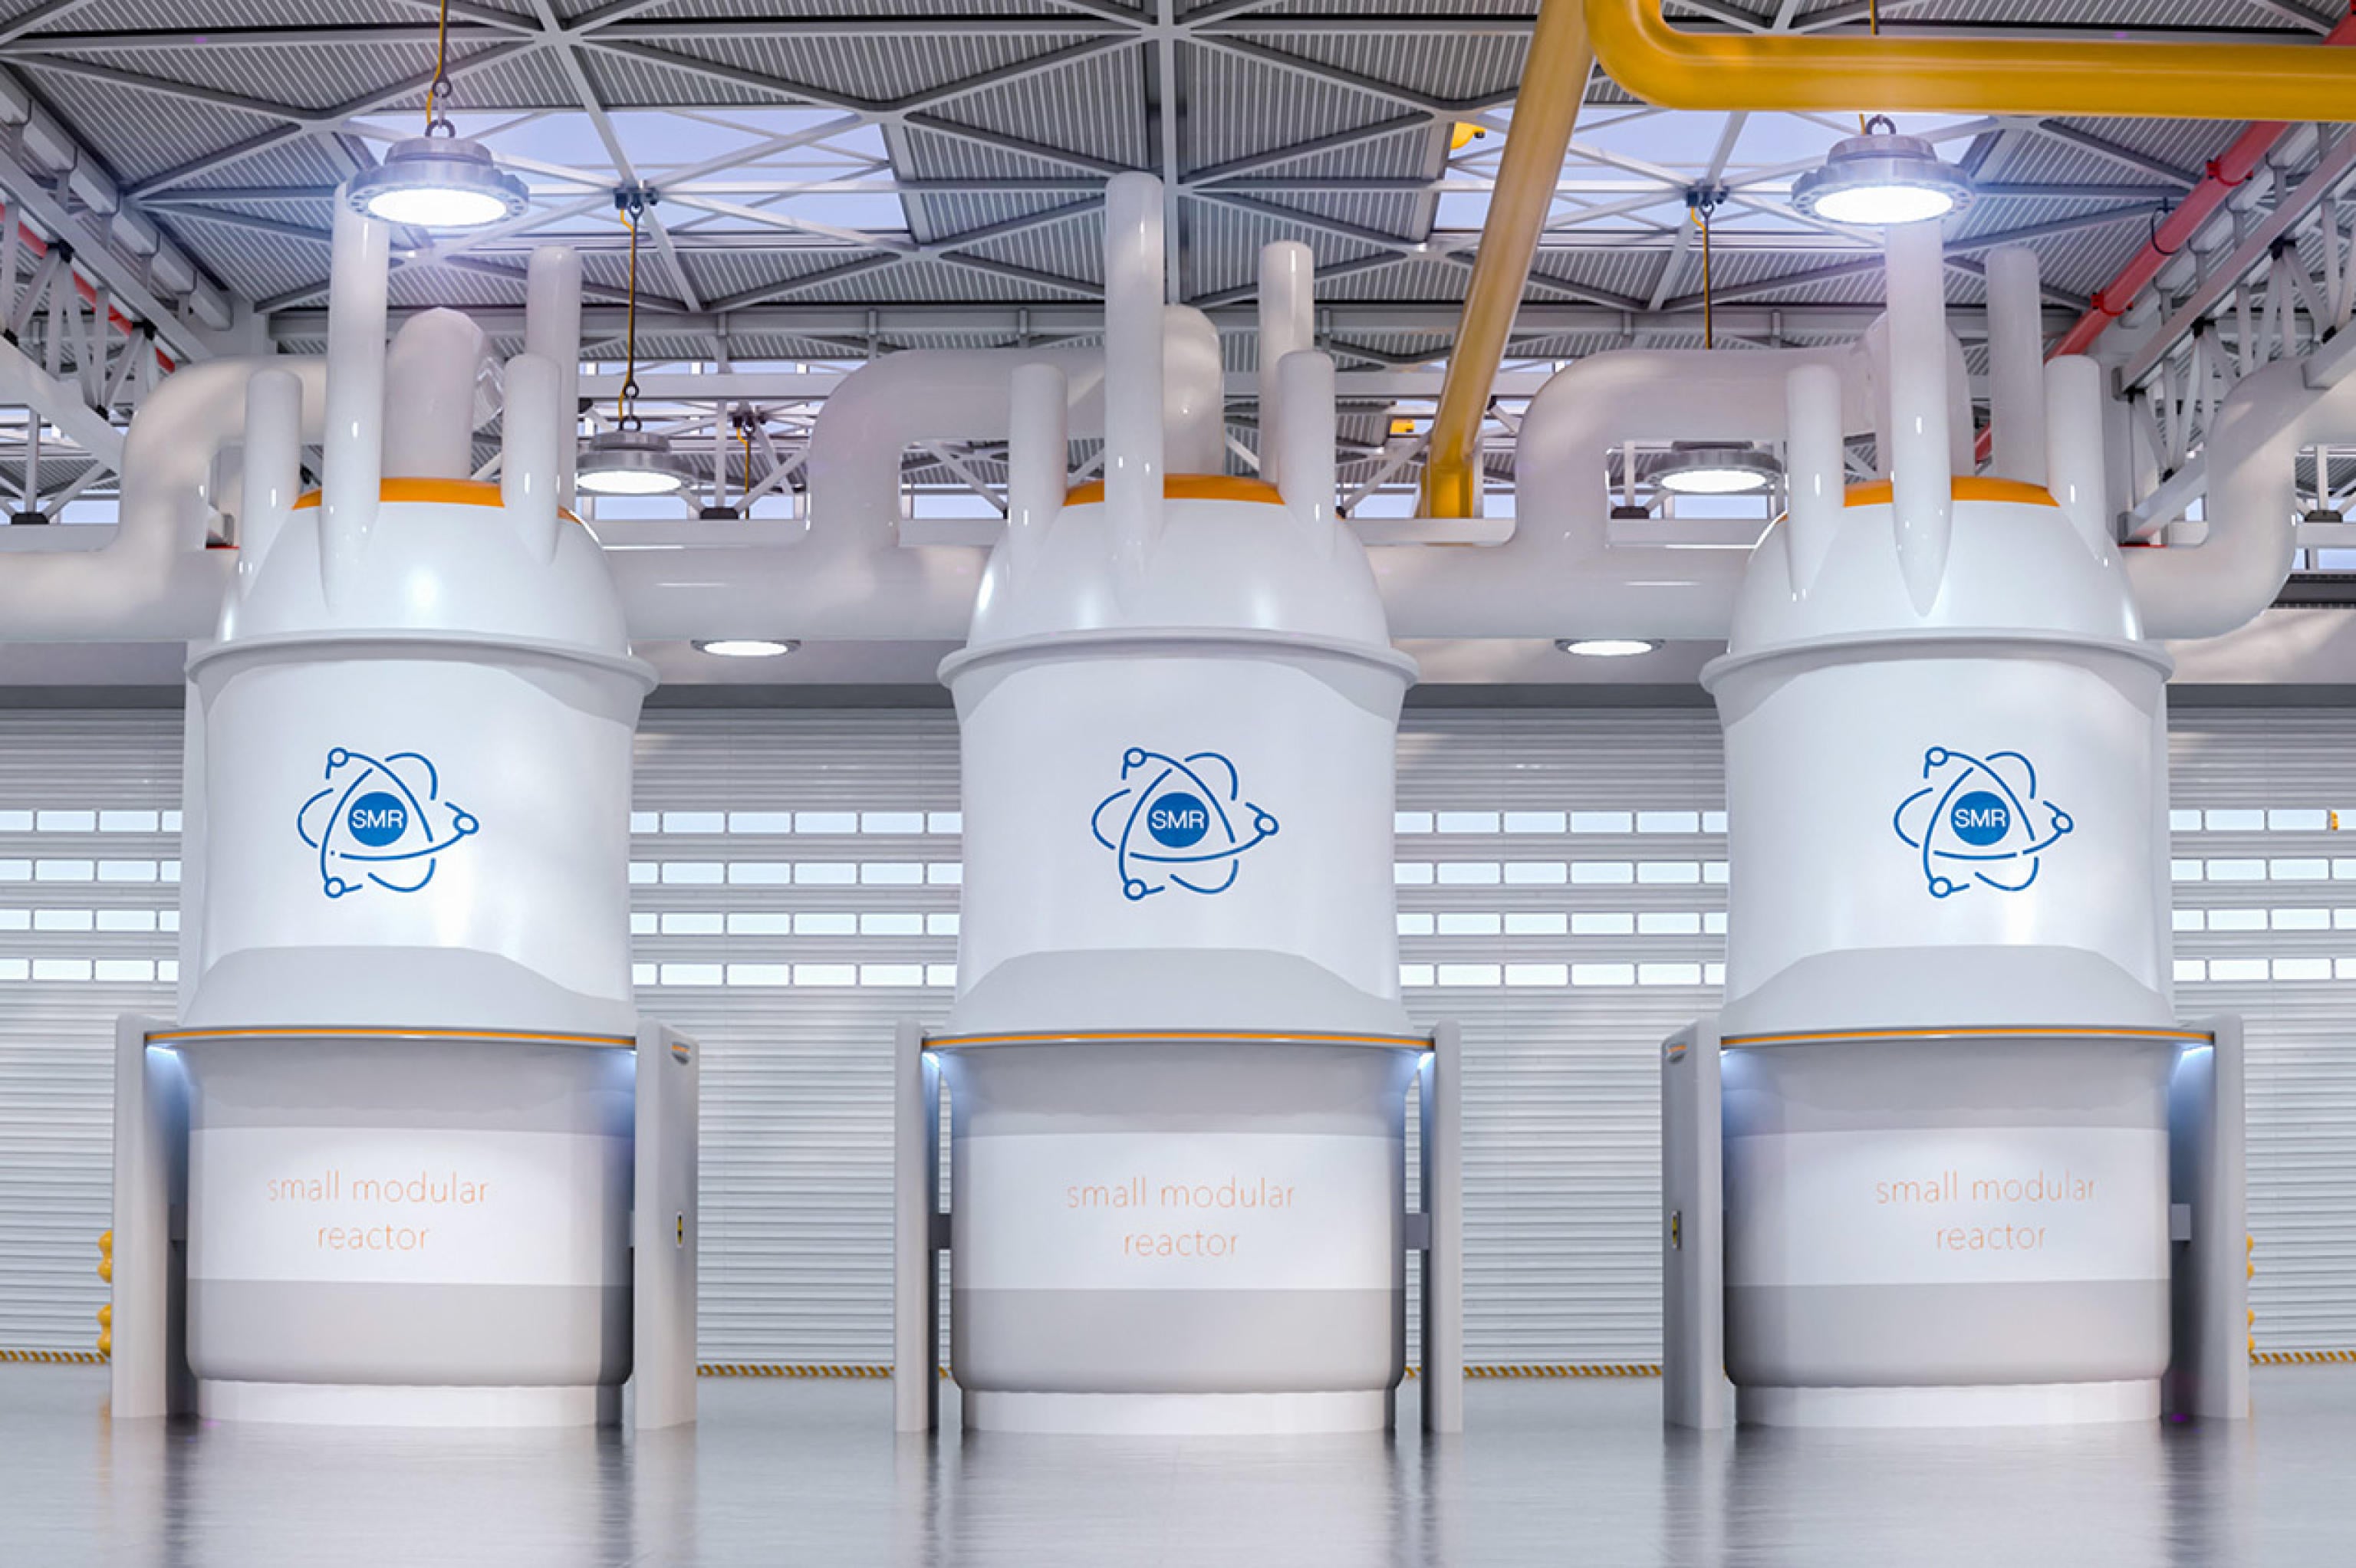
In particolare, sono gli Small Modular Reactors (SMR) i protagonisti di questa mini “rivoluzione energetica”, per il cui sviluppo le aziende del nostro Paese guidano la ricerca, avendo sviluppato una filiera tra le più complete a livello globale.
Cosa sono gli SMR
Gli Small Modular Reactors sono reattori nucleari avanzati con una capacità per unità fino a 300 Megawatts elettrici (MWe), circa un terzo di un grande impianto tradizionale, che può superare i 1.000 MWe.
Il principio di funzionamento resta la fissione nucleare: il calore prodotto viene utilizzato direttamente o per generare elettricità.
Nel primo caso, il calore ad altissime temperature generato viene utilizzato per lo splitting dell’acqua e la produzione di idrogeno pulito. Altri scopi sono il teleriscaldamento, con invio di acqua calda o vapore direttamente alle reti di riscaldamento urbane, o la dissalazione dell’acqua, utilizzando l’energia termica per rendere potabile l’acqua di mare.
Nel secondo caso, il calore generato dal nocciolo riscalda un fluido termovettore (acqua, gas o metallo liquido). Questo calore viene trasferito a un generatore di vapore, e il vapore così prodotto aziona una turbina collegata a un alternatore, producendo elettricità da immettere nella rete energetica.
La vera innovazione è però nel modello realizzativo: In SMR la “M” sta per “modulari”, il che significa che sistemi e componenti vengono assemblati in fabbrica e trasportati sul sito come moduli o unità complete, riducendo il lavoro edile in loco.
Possono utilizzare diversi refrigeranti – acqua leggera, metalli liquidi come il piombo o sali fusi – e quelli con tecnologie non ad acqua sono spesso classificati come Advanced Modular Reactors (AMR).
I vantaggi degli SMR sul nucleare classico
Il vantaggio più immediato è economico-finanziario: un grande reattore da 1.000-1.400 MWe richiede investimenti di 15-30 miliardi di dollari e tempi di costruzione di 7-12 anni, mentre un SMR punta a 2-5 miliardi per unità e a 3-5 anni di cantiere.
La modularità consente di aggiungere capacità per gradi, diluendo il rischio e adattandosi alla crescita della domanda, mentre la produzione in serie (fino al 70-90% in fabbrica) promette efficienze e tempi più prevedibili.
Sul fronte sicurezza, molti progetti integrano sistemi passivi che sfruttano la circolazione naturale del refrigerante, richiedendo un intervento minimo dell’operatore e riducendo il numero di valvole, pompe e tubazioni soggette a guasto.
L’impronta territoriale è molto inferiore (10-35 acri contro 500-1.000) e il fabbisogno di acqua di raffreddamento è ridotto, aprendo siti altrimenti inaccessibili.
Quanto alle scorie, le dimensioni ridotte non eliminano del tutto il problema, ma alcuni design che utilizzano torio o combustibili alternativi puntano a una riduzione significativa del volume e della radiotossicità dei rifiuti da trattare.
Gli attori italiani nel settore
L’Italia, pur non avendo centrali nucleari attive, conserva la seconda filiera industriale nucleare d’Europa per numero di imprese attive, con oltre 100 aziende censite e un potenziale di mercato stimato in 50 miliardi di euro e 117.000 nuovi posti di lavoro.
Il cuore di questa renaissance è l’asse con la Francia: Edison (gruppo EDF), con Ansaldo Nucleare, guida un consorzio che ambisce a costruire dieci SMR in Europa entro il 2035 basati sulla tecnologia Nuward di EDF, coinvolgendo Saipem, WeBuild e molte altre aziende.
Nuclitaly, joint venture guidata da Enel con Ansaldo Energia e Leonardo, mappa la filiera e definisce i requisiti nazionali.
Sul fronte dell’innovazione, la startup italo-francese Newcleo (fondata da Stefano Buono, quotata al Nasdaq) sviluppa reattori veloci raffreddati a piombo di quarta generazione e collabora con Fincantieri. La ricerca pubblica è affidata a ENEA e al consorzio universitario CIRTEN, che lavorano su fissione e fusione.
Il gigante del settore, tuttavia, rimane la Russia. Mosca, tramite il gigante statale dell’energia atomica Rosatom, ha ben 19 reattori in costruzione attiva in sette paesi, controlla circa il 40% dell’arricchimento mondiale e detiene il quasi monopolio del combustibile HALEU, indispensabile per molti SMR.
Ciò detto, l’Italia mantiene tutte le potenzialità per diventare uno dei protagonisti di questa nuova tecnologia, e la legge delega voluta dal governo ed entrata in vigore lo scorso 15 ottobre va proprio in questa direzione.