In tempi non sospetti (dicembre 2024) e anzi troppo in anticipo rispetto a come si sono poi mossi i mercati finanziari, questa rubrica aveva affrontato il tema dei grossi problemi che aveva la Francia.
Come spesso accade, l’attenzione degli operatori e dei mercati si concentra solo su poche cose per volta e ci sono voluti 18 mesi perché questa questione, assai importante a mio parere, diventasse di “pubblico dominio”, influenzando rendimenti, borse e comportamenti degli investitori.
I nostri cugini d’oltralpe stanno passando un momento piuttosto turbolento a livello politico e sociale e complicato a livello economico:
➢ Le elezioni presidenziali del 18 aprile 2027 sono dietro l’angolo e nettamente in testa nei sondaggi c’è il Front National (FN) di Marine Le Pen (35% circa), seguito dalla sinistra di La France Insoumise (LFI) di Jean-Luc Mélenchon (17% circa). Insomma, i partiti centristi e moderati per cui i francesi hanno sempre votato, sono molto indietro, con leader che non appassionano i cittadini di un paese scontento e che protesta come non mai.
➢ La Francia è il paese a livello Eurozona che ha infranto più volte la regola del massimo di 3% di deficit annuo rispetto al Pil (21 volte dal 1999 a oggi contro le 18 della Grecia o le 15 nostre).
➢ Il problema era relativo finché il rapporto Debito/Pil del paese era basso (ma oggi la situazione è cambiata visto che la Francia con un 119% è il terzo peggior paese in zona Euro e quello con la “traiettoria” peggiore di tutti), e finché il paese cresceva bene (ma anche qui c’è stato un calo notevole negli ultimi anni).
➢ La Francia è un paese con una bilancia primaria tipicamente in negativo (3.5% di deficit rispetto al Pil la media 2023-2025). La bilancia primaria rappresenta l’aria che un paese ha a disposizione per “respirare” essendo la differenza fra le entrate statali e le spese (escluse quelle per interessi).
➢ In Francia fare riforme importanti, che pesano sul benessere dei cittadini e richiedono sacrifici, è stato storicamente difficile per non dire impossibile proprio perché la forza dei sindacati, dei movimenti che “tutelano” i vari settori economici sono fortissimi, in grado di bloccare il paese quando vogliono (dagli agricoltori ai Gilets Jaunes, dalla CGT e SUD-RATP lato trasporti alla CFDT lato servizi e terziario).
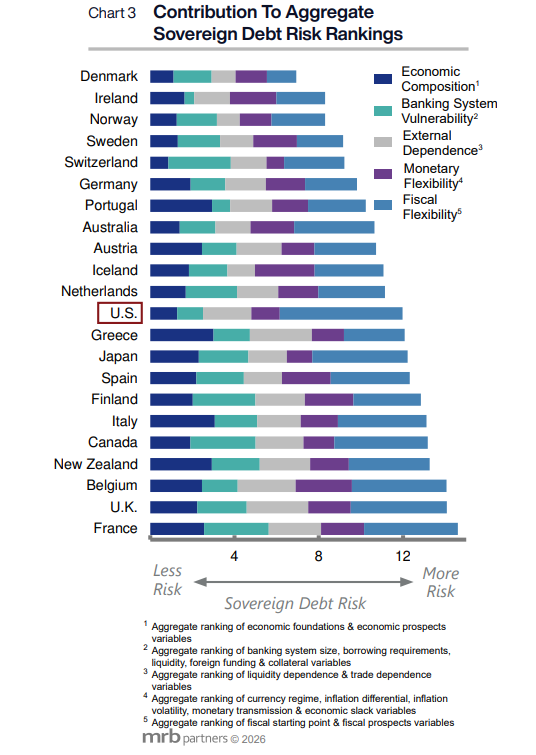
Questa situazione è riassunta dal grafico di MRB Partners che ci mostra bene come i transalpini siano nella situazione peggiore fra quelle dei principali paesi sviluppati: analizzando 5 fattori chiave (andamento economico, grado di vulnerabilità del sistema bancario, dipendenza dall’estero, flessibilità lato monetario e flessibilità lato fiscale) la Francia è ultima!
I mercati finanziari hanno iniziato a pesare fortemente questa situazione. Qualche dato in proposito:
➢ I titoli di stato francesi offrono un rendimento superiore a qualsiasi paese dell’Eurozona (mentre scrivo siamo dalle parti del 5% per il titolo decennale) con un delta rispetto alla Germania (ytm 3,3%) letteralmente esploso al record assoluto di 170 punti base (dai 40-50 al quale ha tipicamente trattato nel passato). L’Italia rende molto meno (4,6%), e così pure Croazia o Slovacchia per fare altri esempi. Uno smacco notevole per chi fino a pochi anni fa rappresentava con Austria, Germania, Belgio e Olanda il “cuore” dell’eurozona.
➢ Il rating attribuito oggi al debito francese è stato abbassato, ma resta ad oggi comunque superiore al nostro (A+ rispetto a BBB, 4 gradini di differenza), mentre il mercato tratta i bond francesi come se avessero un rating molto inferiore, ai limiti dell’investment grade.
➢ L’indice borsistico francese CAC40 sottoperforma di oltre il 15% l’equity europeo (indice Stoxx 600) nell’ultimo anno, a testimonianza di un “allontanamento” degli investitori. La composizione settoriale dell’indice francese ha certamente avuto un peso, ma una sottoperformance di questa entità è comunque un evento molto raro.
➢ I CDS (credit default swap), che esprimono il costo dell’assicurazione che si deve pagare per coprirsi da un eventuale default di un emittente (lo stato francese in questo caso) sono passati da 30bps a 90bps nel corso del 2026, percorso opposto al nostro (Italia scesa da 90 a 65bps). A testimonianza del maggior rischio percepito.
In sintesi, una situazione seria e non facilmente risolvibile nel breve periodo. Chi scrive ha abitato per 5 anni nel paese dei FROGS (soprannome dato ai francesi dagli anglofoni) per poi tornare a vivere in Italia (ex membro dei fantomatici PIGS, i paesi più deboli dell’Eurozona, un tempo…) e conferma che sarà estremamente complicato portare a termine una riforma seria delle pensioni, far salire il numero di ore lavorate su livelli “europei”, scalfire parte del welfare d’oltralpe.
Lato mercati quindi ulteriori scossoni sono possibili e andrebbero utilizzati per comprare bond governativi di altri paesi dell’Eurozona a nostro parere, che subiscono parzialmente il contagio francese (spread Italia-Germania è comunque passato da 60 a 120bps, senza che nel nostro paese la situazione sia cambiata di una virgola diremmo) quali appunto Italia, ma anche Grecia, Spagna o Portogallo. Con traiettorie del debito migliori e situazioni lato riforme pro-crescita sicuramente più rosee.
Riusciranno i FROGS a fare quanto i PIGS fecero nella crisi dell’Eurozona fra il 2010 e il 2015?