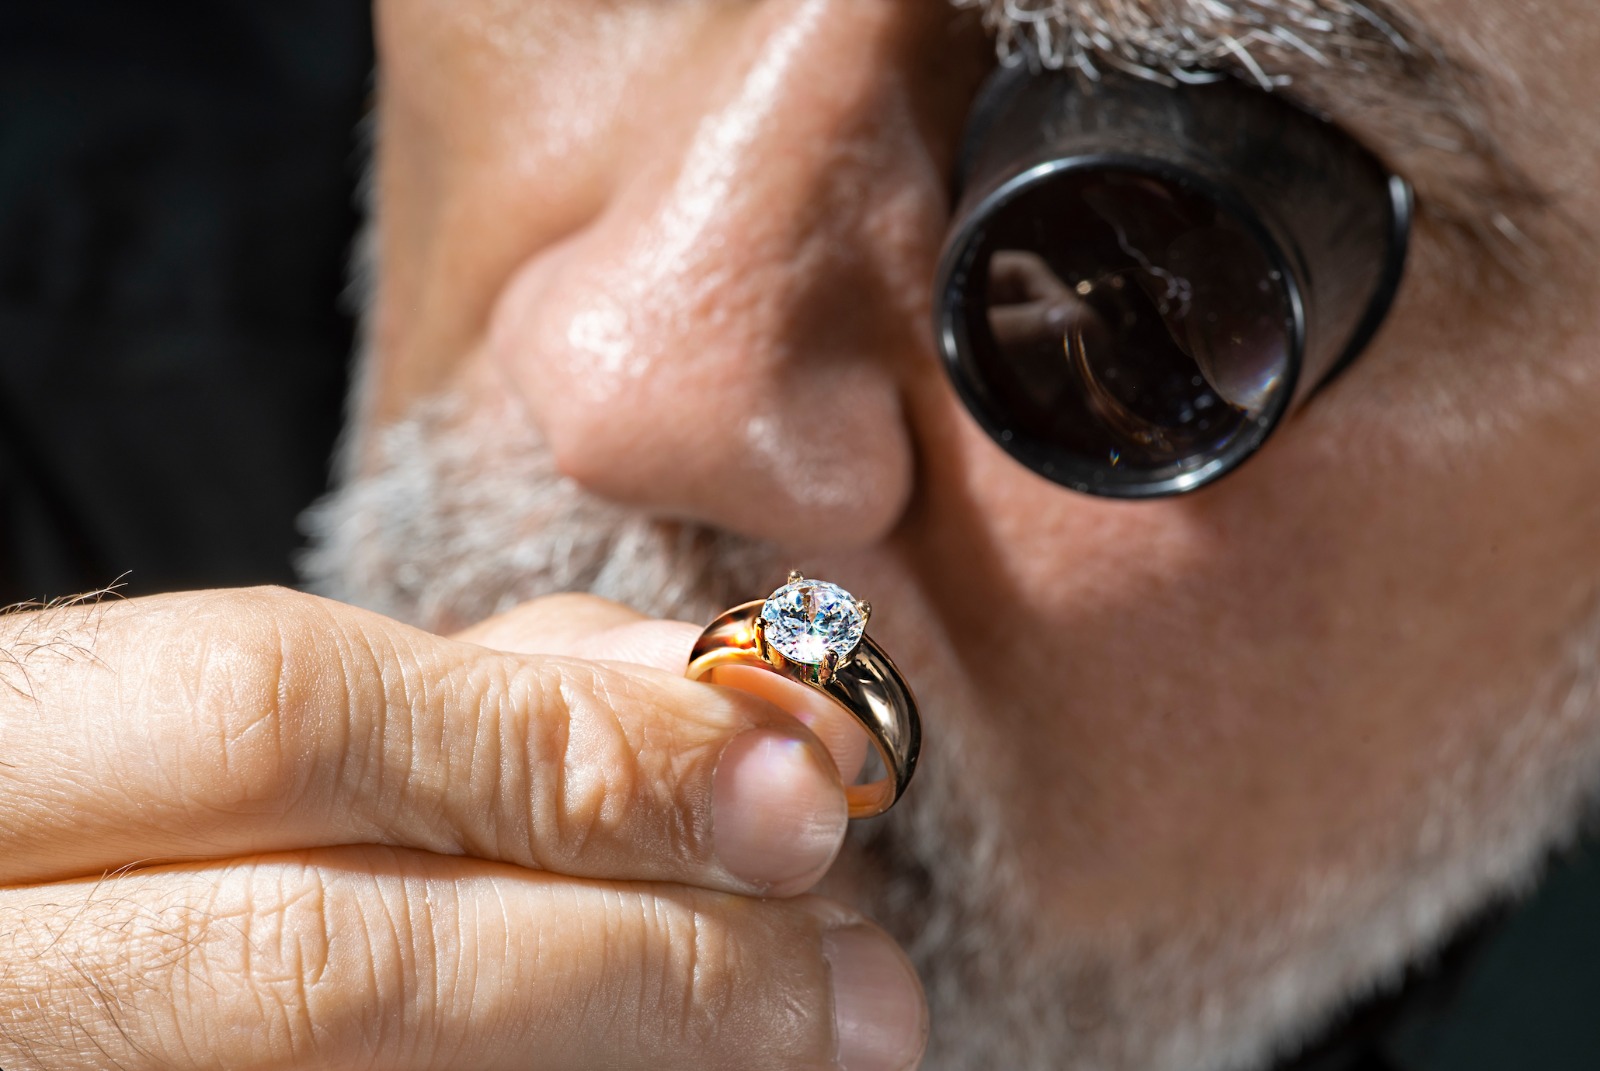
Tra volatilità dei listini e riassestamento dei grandi patrimoni, il mercato delle pietre preziose e dell’alta orologeria sta vivendo una fase di profonda polarizzazione. A tracciarne le coordinate è il primo Auctentic Diamond Report, studio quadrimestrale nato dalla collaborazione tra la società europea specializzata nella consulenza e intermediazione di beni preziosi e Avi Krawitz, fondatore di The Diamond Press. L’osservatorio si propone come una bussola strategica per famiglie e collezionisti privati, offrendo una mappa di lettura indipendente per orientarsi nella valutazione e nel ricollocamento di diamanti di alto carato, gioielli d’epoca e segnatempo da collezione.
«L’obiettivo dell’osservatorio quadrimestrale», spiega Dov Alter, Ceo e cofondatore di Auctentic, da generazioni nel mercato dei diamanti «è offrire ai privati, alle famiglie e ai professionisti del patrimonio gli strumenti per leggere la complessità di questo mercato e poter prendere decisioni consapevoli (che si tratti di vendere oggi, di attendere, o semplicemente di capire cosa si ha in mano)».
La polarizzazione sui diamanti
La principale evidenza del report è netta: il mercato dei diamanti non può più essere letto come un’unica asset class omogenea. La polarizzazione è strutturale.
Da un lato i diamanti commerciali di piccola caratura, che sono sotto pressione per effetto della concorrenza dei sintetici e del calo dei volumi nella filiera indiana (nei primi cinque mesi del 2026 le importazioni di grezzo sono diminuite del 29% e le esportazioni di lucidato del 10% rispetto all’anno precedente). I lab-grown sintetizzano questa polarizzazione in un dato: rappresentano circa il 50% degli anelli di fidanzamento venduti negli Stati Uniti per volume, ma appena il 15-20% del mercato in valore. In questo segmento, quota di mercato e conservazione del valore sono due misure radicalmente diverse. Sul fronte opposto di questa polarizzazione si trovano i diamanti eccezionali, le pietre colorate, i gioielli firmati e pezzi vintage, che continuano a dimostrare una capacità di tenuta significativamente superiore.
«Nel segmento dell’alta gamma, l’interesse per i pezzi di straordinaria manifattura e per le pietre preziose uniche continua a mantenersi su livelli molto elevati, sia nei canali tradizionali che sul mercato secondario», spiega Dov Alter, presentando l’analisi. «Non si tratta di una tendenza temporanea, ma della diretta conseguenza di una domanda solida e consapevole: chi sceglie questi beni cerca la rarità assoluta e la provenienza certificata, elementi chiave per tutelare e accrescere il valore nel tempo».
Il mercato dell’oro
Il contesto macroeconomico ha trasformato il comportamento d’acquisto dei consumatori di gioielli. Al 1° luglio 2026, il prezzo dell’oro si attestava intorno ai 4.060 dollari per oncia (in crescita del 18% rispetto all’anno precedente) dopo aver toccato il record storico di 5.289 dollari l’oncia a gennaio. L’Indice Usa dei Prezzi al Consumo relativo ai gioielli riporta un aumento del 22% da inizio 2024, ben al di sopra dell’inflazione generale: i consumatori spendono oggi significativamente di più per lo stesso gioiello rispetto a dodici mesi fa. L’Indice Usa dei Prezzi al Consumo relativo ai gioielli riporta un aumento del 22% a maggio rispetto all’inizio del 2024, secondo le statistiche del Ministero del Lavoro.
I prezzi dei gioielli sono aumentati ben oltre il livello dell’inflazione generale, cosa che riflette le pressioni finanziarie a cui i consumatori sono sottoposti.
La fascia alta non conosce crisi
I risultati delle principali aste internazionali del primo semestre 2026 sono il termometro più affidabile dello stato di salute del segmento premium. L’asta «Magnificent Jewels» di Christie’s a Ginevra ha registrato un sell-through del 99% per lotto, con il diamante Ocean Dream (fancy vivid blue-green da 5,50 carati) aggiudicato per Chf 13,6 milioni. A New York, Sotheby’s ha chiuso la sua sessione di gioielli di alta gamma con un sell-through del 98%, con il diamante blu intenso da 10,02 carati aggiudicato a 8,7 milioni di dollari. Christie’s New York ha raggiunto il 100% di sell-through per lotto.
La variabile del cambio euro-dollaro
Tra i fattori che il report analizza con attenzione figura il tasso di cambio euro-dollaro, spesso sottovalutato da chi sta valutando se e quando vendere un bene prezioso. Dopo un rafforzamento dell’euro superiore al 12% rispetto al dollaro nel 2025, la valuta europea si è indebolita nel corso del 2026. Il risultato pratico: i beni venduti sul mercato europeo sono diventati comparativamente più accessibili per gli acquirenti americani, ampliando il bacino di potenziali offerenti per ogni singolo asset. Le aste di Ginevra del primo semestre ne sono una conferma diretta: l’elevata presenza di compratori americani ha contribuito alla competitività dei lotti e ai risultati di vendita registrati.
Il cambio non crea domanda dove non esiste, ma amplifica quella già presente: per un proprietario europeo che sta valutando il momento giusto per vendere, ignorare questa variabile significa leggere solo una parte del quadro.
Il vintage torna protagonista
Un segmento in crescita trasversale è quello dei gioielli vintage e da collezione. Rarità, autenticità, provenienza e artigianalità d’epoca attraggono fasce di acquirenti sempre più ampie — incluse le generazioni più giovani, per le quali il gioiello d’epoca rappresenta un’alternativa distintiva alla produzione contemporanea standardizzata. Il recente interesse mediatico suscitato dall’anello di fidanzamento indossato da Taylor Swift (un Old Mine cushion cut di ispirazione ottocentesca) ha contribuito a riportare questa categoria all’attenzione del grande pubblico, ma il fenomeno ha radici più profonde: i pezzi storici integri, non alterati, con una provenienza verificabile, sono oggi tra gli asset più ricercati sul mercato secondario internazionale.