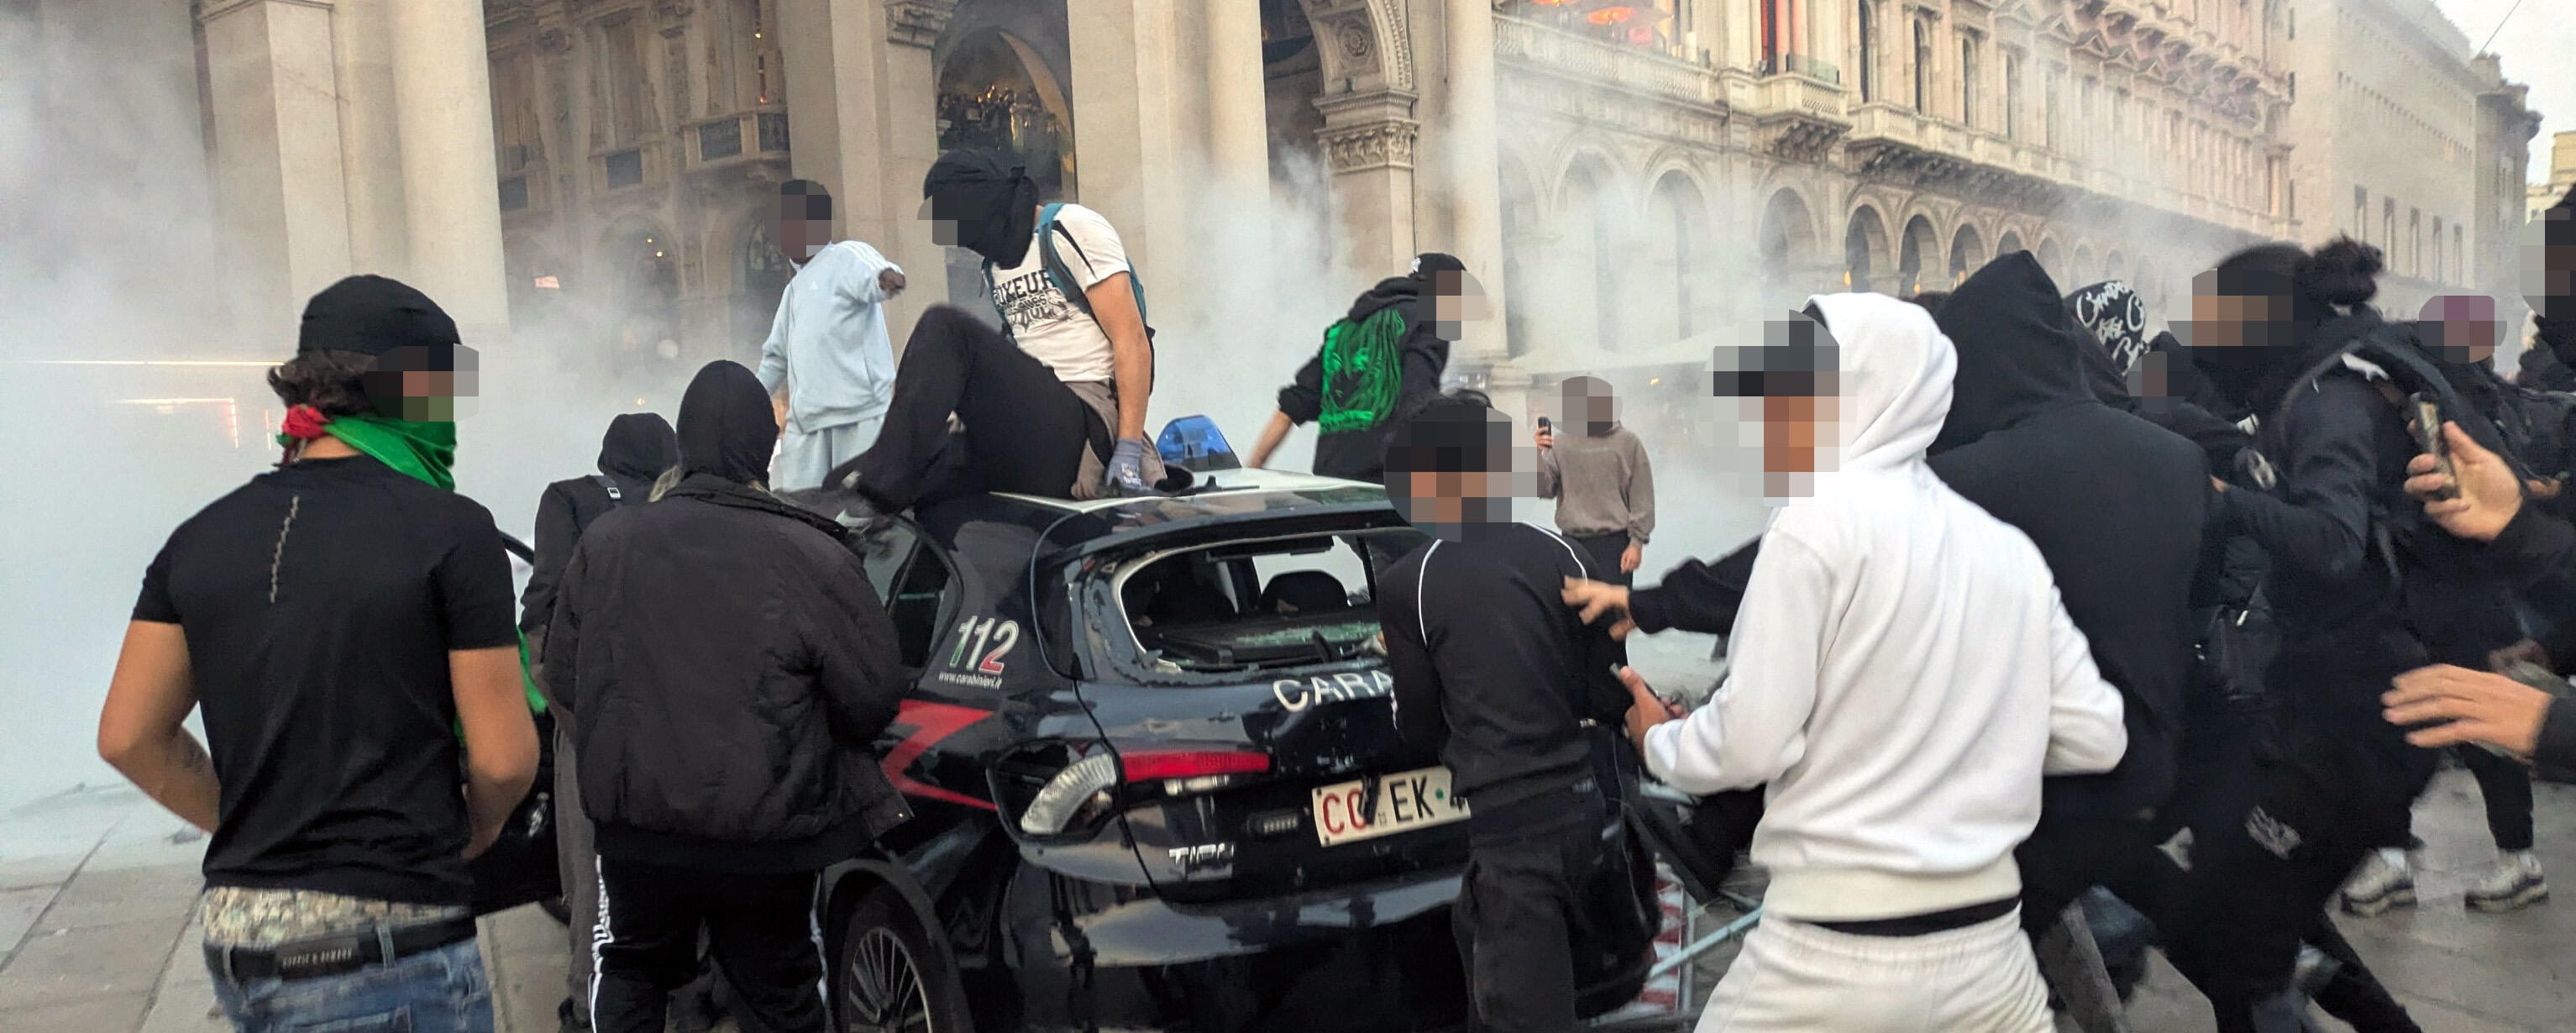
Città sempre più grandi. Movimenti populisti e ostilità verso le istituzioni. Inflazione, rincari di alimentari ed energia. Servizi pubblici insufficienti. E se questo è il combustibile che alimenta le proteste e le rivolte, la miccia sono i social network, che possono accelerarne l’incendio. È questo il quadro descritto da Swiss Re in un’analisi dedicata a scioperi, rivolte e disordini civili: fenomeni che il settore raccoglie sotto la sigla SRCC, dall’inglese Strikes, Riots and Civil Commotion. Il punto non è soltanto che una sommossa possa provocare distruzioni. È che gli eventi si moltiplicano, si propagano più rapidamente e colpiscono aree dove si concentra una quota crescente della ricchezza. Come è accaduta a Milano nello scorso fine-settimana.
Per molto tempo, ricorda il gruppo svizzero, nessun singolo episodio aveva superato il miliardo di dollari di perdite e il riferimento storico erano rimasti i disordini di Los Angeles del 1992. Poi è arrivata una successione di eventi di grande impatto: le rivolte in Cile, i disordini avvenuti durante l’ondata di proteste del movimento Black Lives Matter negli Stati Uniti nel 2020, le violenze in Francia nel 2023. Una sequenza che ha portato il tema sulle scrivanie dei vertici e nei consigli di amministrazione delle compagnie di assicurazione e riassicurazione.
Il numero che misura il cambiamento
Nell’analisi spicca un dato: tra il 2000 e il 2020, il numero dei sinistri riconducibili a questi fenomeni è aumentato di oltre il 3.000% a livello mondiale, secondo la rappresentazione dell’andamento del settore utilizzata da Swiss Re. Va letto per quello che misura: l’aumento dei sinistri assicurativi, non una crescita equivalente del numero delle rivolte e neppure dell’ammontare dei danni. Ma indica quanto sia cambiata l’esposizione delle compagnie nell’arco di vent’anni.
A questo si aggiunge la diffusione geografica della protesta. Swiss Re cita il Global Protest Tracker del Carnegie Endowment for International Peace: nel periodo considerato dalla fonte, iniziato nel 2017, oltre 132 Paesi avevano registrato proteste e il 23% di queste si era protratto per più di tre mesi. Naturalmente una manifestazione non è una sommossa e una mobilitazione pacifica non equivale a un atto di vandalismo. Il dato descrive piuttosto l’ampiezza e la persistenza delle tensioni sociali dentro le quali possono maturare anche episodi violenti.
La lettura del riassicuratore parte da una combinazione di politica ed economia. Polarizzazione, movimenti populisti e ostilità verso le istituzioni alimentano la disponibilità a scendere in piazza. Servizi pubblici insufficienti, corruzione e autoritarismo possono trasformare il malcontento in mobilitazione. A queste spinte si sommano le pressioni sui bilanci familiari. Nell’analisi di Swiss Re, le ragioni della protesta sono diverse, ma possono rafforzarsi a vicenda e accelerare l’esplosione del conflitto.
Il moltiplicatore dei social e delle città
Se le tensioni economiche e politiche forniscono la benzina i social network consentono di mobilitare rapidamente grandi gruppi di persone, diffondono immagini e informazioni, offrono riferimenti e occasioni di emulazione anche oltre i confini nazionali. Swiss Re richiama il caso francese del 2023, quando la circolazione dei video dell’uccisione di un adolescente durante un controllo di polizia contribuì all’inasprimento delle tensioni e alla propagazione dei disordini. Per chi deve assicurare i danni, questa velocità cambia la dimensione del problema: i focolai possono moltiplicarsi prima che sia possibile circoscriverne le conseguenze.
Ma c’è un altro moltiplicatore, meno visibile: la concentrazione dei beni. Le città raccolgono popolazioni crescenti, attività commerciali e infrastrutture, aumentando il valore esposto nello stesso spazio. È un meccanismo che Swiss Re accosta a quello delle catastrofi naturali: le conseguenze potenziali di un evento crescono anche perché oggi, rispetto a cinquant’anni fa, nelle aree colpite c’è molto di più da danneggiare. Commercio e infrastrutture pubbliche risultano particolarmente vulnerabili a disordini estesi e simultanei.
La battaglia si sposta nelle polizze
La risposta proposta dal gruppo svizzero non è smettere di assicurare questi fenomeni. In numerosi mercati, ricorda l’analisi, la copertura SRCC è obbligatoria; in ogni caso rientra tra i rischi che il settore è chiamato a gestire. La questione è come continuare a farlo quando frequenza, gravità e imprevedibilità aumentano.
Il primo passaggio riguarda il prezzo. Non basta applicare un premio generico: bisogna valutare dove si trovano i beni assicurati, quale attività ospitano, quali danni si sono verificati in passato e come sta evolvendo il contesto politico e sociale. Il secondo riguarda la concentrazione dei rischi. Compagnie e riassicuratori devono poter ricostruire le esposizioni lungo tutta la catena assicurativa, evitando che la somma degli impegni emerga soltanto quando arrivano le richieste di risarcimento. Il terzo passaggio è forse il meno appariscente, ma può diventare decisivo: scrivere meglio i contratti. Swiss Re invita a distinguere le coperture esplicite da quelle cosiddette silenti, nelle quali il rischio non è affrontato chiaramente, e a verificare limiti ed esclusioni.
L’analisi segnala infine gli effetti positivi osservati in alcuni Paesi con l’introduzione di pool governativi dedicati a questi rischi: strumenti che possono contribuire a mantenere accessibili le coperture anche quando cresce la gravità dei danni. Non viene proposta una soluzione universale. Il messaggio è che il vecchio approccio non basta più: occorrono dati, prezzi e contratti capaci di tenere il passo con eventi che possono scoppiare in più luoghi e allargarsi rapidamente. Perché il conto della rabbia non dipende soltanto da quante persone scendono in strada, ma da ciò che viene colpito e da quanti danni si concentrano nello stesso momento.