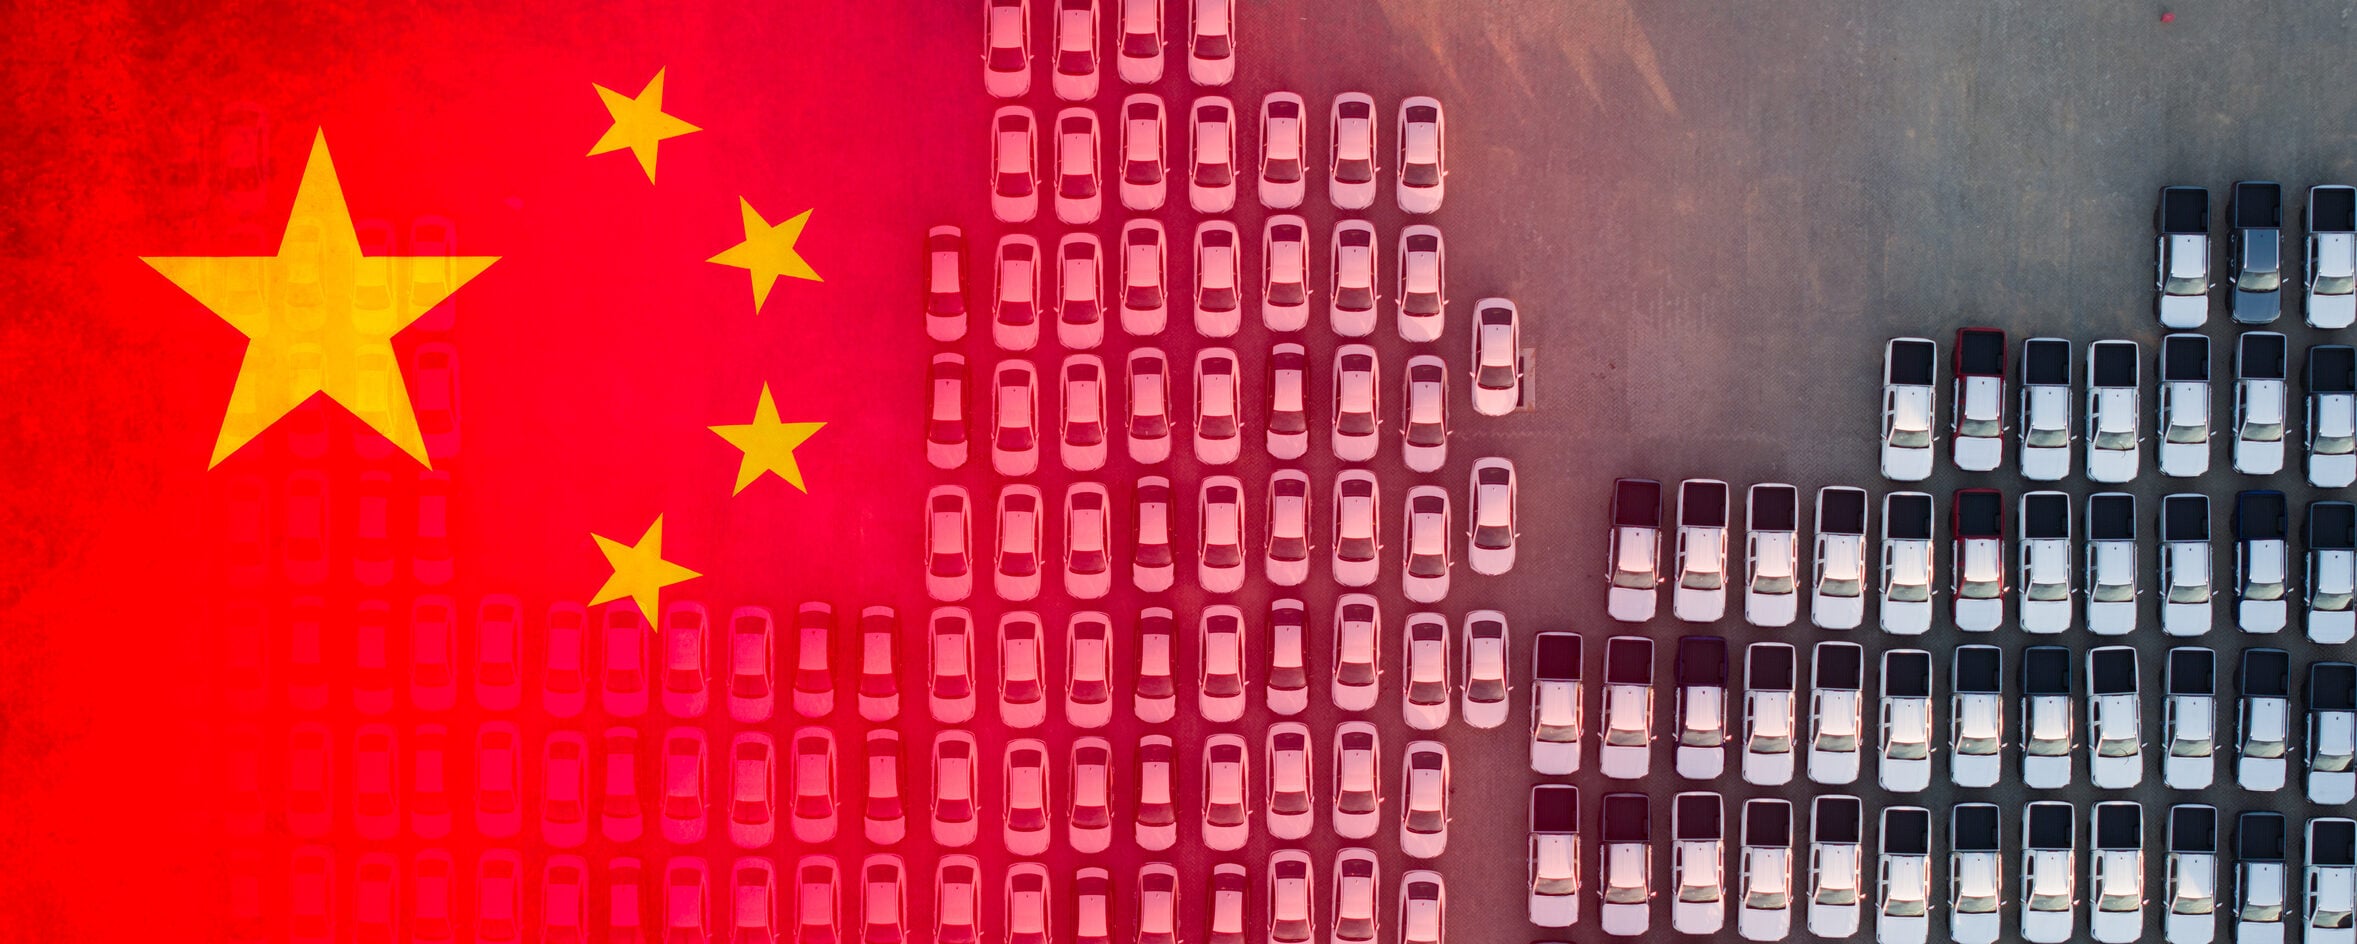
Di ritorno dal Motor show di Parigi, dove sono presenti 9 gruppi cinesi con 15 brand, quasi il 40% del totale dei marchi esposti, i consulenti di Alixpartners hanno fatto il punto sulla situazione del mercato e della produzione mondiale di automobili. Un quadro con tante ombre e poche luci che possiamo riassumere così: il più grande mercato mondiale, quello cinese, sta subendo quest’anno un significativo ridimensionamento, mentre Europa e Stati Uniti tengono. Ma il calo della domanda in Cina obbliga i produttori locali a guardare oltre confine, afflitti per di più da una cronica sovracapacità produttiva. Risultato? Secondo la società di consulenza Alixpartners un’ondata di 10 milioni di veicoli targati China si è abbattuta sul resto del mondo nel 2026 e in particolare in Europa dove le quote di mercato del Dragone sono in continua ascesa. E dove inevitabilmente, visto che i mercati sono quasi fermi, la crescita cinese va a discapito dei produttori europei.
Nel mondo, sostengono i consulenti della sede milanese capitanati da Dario Duse, nel 2030 una nuova auto su 3 sarà cinese. Prodotti spinti dai prezzi bassi: una vettura elettrica prodotta in Cina costa in media il 35% in meno rispetto ad un’equivalente europea. Merito anche del fatto che quasi la metà dei gruppi oltre la Muraglia hanno alle spalle capitali pubblici. E il recente accordo tra Bruxelles e Pechino per limitare le importazioni di ibride plug-in ha un impatto modesto sull’import..
Ma da Parigi arriva anche un messaggio di speranza: molti i modelli presentati dalle case europee (soprattutto prototipi), anche nei segmenti delle vetture più piccole, per troppo tempo trascurati. Prova di un rinnovato dinamismo e voglia di competere.
La frenata cinese alimenta le esportazioni
Alixpartners prevede per il 2026 un mercato mondiale di 88,7 milioni di veicoli, in calo del 3%, con una riduzione indicata in circa 3 milioni di unità. La ripresa successiva sarà modesta: il tasso medio annuo di crescita atteso fino al 2030 è del 2%. A trascinare il rallentamento è la Cina, dove quest’anno le vendite sono previste in diminuzione del 15%, a 23,2 milioni di veicoli, con un recupero lento fino alla fine del decennio. Intanto, i produttori locali rafforzano il controllo del mercato cinese: la loro quota dovrebbe passare dal 68% del 2025 al 76% nel 2030, mentre le case occidentali riducono la loro presenza sul mercato più grande del mondo..
Europa e Stati Uniti tengono, ma senza offrire grandi prospettive di espansione. Il mercato europeo resta intorno ai 19 milioni di unità: in questo scenario, l’avanzata dei marchi cinesi avviene inevitabilmente a spese degli altri costruttori. La loro quota in Europa (Russia compresa), secondo Alixpartners, salirà dal 12% del 2026 al 20% nel 2030.
La risposta europea, tra prototipi e fabbriche da riconvertire
Dal Salone di Parigi arriva però anche un segnale di reazione. Le case europee hanno presentato numerosi modelli, soprattutto prototipi, tornando a presidiare anche i segmenti delle auto più piccole. È la prova di un ritrovato dinamismo, ma resta la distanza tra i progetti esposti e i prodotti già disponibili. «A Parigi si vede chiaramente una reazione europea, ancora però concentrata su concept cars mentre i cinesi portano veicoli pronti da vendere, sempre più prodotti per i consumatori europei, e forti di una competitività di costo e tecnologia ormai evidenti», osserva Duse, Emea leader per l’Automotive e Italy Country Head di Alixpartners.
Con il mercato cinese in contrazione e il Nord America protetto da barriere doganali e dal Connected Vehicle Security Act, spiega Duse, l’Europa diventa l’epicentro della competizione per conquistare volumi di vendita. I produttori cinesi hanno compreso che non basta offrire un’auto valida a un prezzo conveniente: occorre adattarla alle esigenze degli automobilisti europei e produrla anche in Europa. I dazi dell’Unione, che sui veicoli completamente elettrici superano il 35%, hanno ridotto il margine aggiuntivo delle vendite sul mercato europeo, senza però annullarlo: resta superiore a quello ottenibile in Cina.
La localizzazione produttiva potrebbe comprimere ulteriormente questa redditività, ma consentirebbe di evitare i dazi. E potrebbe offrire una soluzione anche a un problema dei gruppi occidentali: utilizzare meglio gli impianti esistenti, oggi insufficientemente saturi.
Per il management europeo, dunque, diventano decisive le scelte su alleanze e joint venture. In parallelo, Duse indica cinque questioni da affrontare senza rinvii: sovracapacità produttiva, convergenza sulle architetture elettriche ed elettroniche, velocità organizzativa e di sviluppo, filiere di approvvigionamento e concorrenza cinese anche nei segmenti più alti del mercato. Alle istituzioni europee spetta invece definire con urgenza un piano pragmatico: difesa nel breve periodo, per esempio attraverso requisiti di contenuto europeo nei veicoli, e sostegno allo sviluppo tecnologico e delle filiere nel medio-lungo termine.
L’elettrico cresce, ma la filiera resta il punto debole
Nel frattempo, l’elettrificazione avanza a velocità diverse. Nel primo semestre del 2026 le auto completamente elettriche, o Bev, hanno raggiunto il 23% del mercato in Germania e il 25% in Francia. In Italia si fermano all’8%. E sono cresciute ancora di più negli ultimi mesi.
Il nodo irrisolto resta quello della filiera, insieme alle infrastrutture. Tra l’80 e l’85% della capacità mondiale di raffinazione dei materiali destinati a catodi e batterie si trova fuori dall’Europa. E le materie prime necessarie per un’auto elettrica costano oggi, in Europa, circa 2,2 volte quelle di una vettura a combustione. Costruire fabbriche di celle, quindi, non basta. Senza una disponibilità adeguata di materiali raffinati e riciclati, una parte determinante dei costi continuerà a sfuggire al controllo dell’industria europea.
L’usato corre e sostiene i concessionari
Se il mercato del nuovo fatica, quello dell’usato continua a crescere. In Europa l’indice che misura il rapporto tra auto usate vendute e nuove immatricolazioni ha ormai superato quota due: per ogni vettura nuova si registrano più di due transazioni sull’usato. Il rapporto aumenta lentamente ma con continuità, sia in Italia sia nel resto d’Europa. A spingerlo sono l’invecchiamento del parco circolante e il recente rincaro delle auto nuove, che rende l’usato un’alternativa spesso più accessibile. Il mercato italiano resta comunque distante da quello francese, dove da tempo si vendono più di tre auto usate per ogni nuova.
Per le reti distributive è un’opportunità, pur non priva di rischi. «I concessionari che decidono di investire correttamente su questo business riescono infatti a ottenere margini interessanti con investimenti più contenuti», sottolinea Gianluca Di Loreto, partner e managing director di Alixpartners. L’usato può così diventare un pilastro dell’offerta di beni e servizi, riducendo la dipendenza dalle oscillazioni delle vendite di vetture nuove.
L’Europa può ancora costruire auto competitive?
La domanda compare nel titolo provocatorio di uno studio presentato dai consulenti: Can Europe Still Build Cars into the 2030s? La risposta è meno pessimista di quanto il quadro del mercato potrebbe suggerire. Secondo gli autori, l’industria europea dispone delle tecnologie, delle competenze ingegneristiche e del posizionamento commerciale necessari per costruire automobili competitive e redditizie fino al 2035. Ciò che manca, in molte organizzazioni, è la capacità strutturale di prendere decisioni con la rapidità e la stabilità richieste dalla concorrenza. L’incertezza normativa è una complicazione reale, ma non giustifica l’attesa: rinviare non rende le scelte più semplici.
Le imprese destinate a guidare l’auto europea, sostiene lo studio, stanno già intervenendo: chiudono stabilimenti e reinvestono nei siti e nelle persone che possono competere, scelgono le architetture tecnologiche su cui puntare, riorganizzano le strutture e investono nelle batterie. Non soltanto come risposta a una possibile crisi, ma come decisioni strategiche prese quando esiste ancora una relativa solidità finanziaria. Una condizione che, avvertono i consulenti, non durerà a lungo. La via d’uscita è difficile, ma delineata. A fare la differenza sarà la determinazione di chi deve imboccarla.